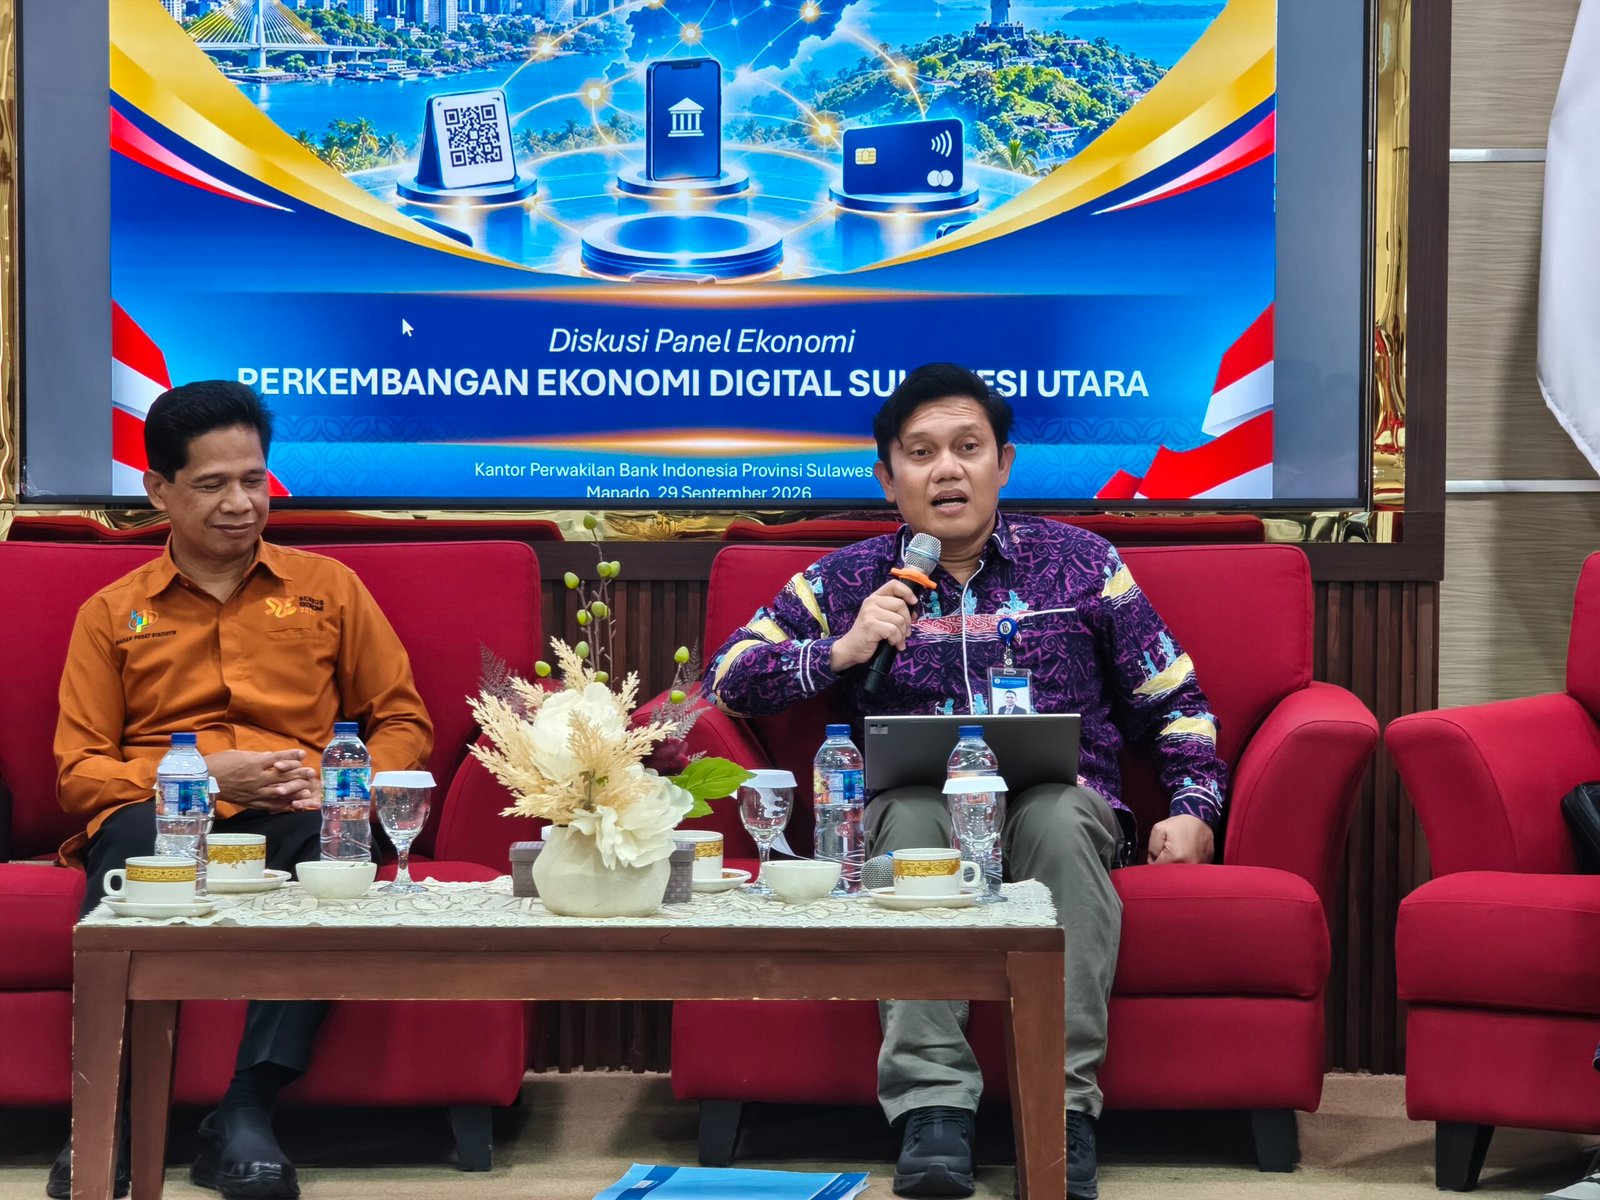
Barometer.co.id-Manado. Perkembangan ekonomi digital di Sulawesi Utara terus menunjukkan pertumbuhan seiring meningkatnya penggunaan kanal pembayaran digital oleh masyarakat dan pelaku usaha.
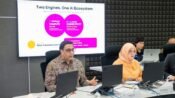
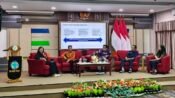
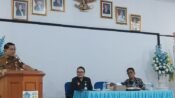
Hal tersebut jadi materi menarik dalam diskusi panel ekonomi yang membahas perkembangan transaksi digital dan pemanfaatan data ekonomi di Sulawesi Utara yang digelar dalam rangka pelantikan PW IWO Sulut di BPS Sulut, Rabu (30/09/26).
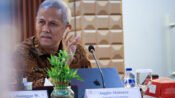
Dalam diskusi tersebut, Deputi Kepala Perwakilan BI Sulut Darmawan T B Hutabarat menjabarkan sejumlah perkembangan sistem pembayaran digital yang semakin terintegrasi dan memberikan kemudahan bagi masyarakat maupun dunia usaha.
Darmawan menjelaskan, Quick Response Code Indonesian Standard (QRIS) kini dapat digunakan untuk transaksi di enam negara, yaitu Malaysia, Jepang, Korea Selatan, Thailand, Singapura dan China.
Menurutnya, perluasan penggunaan QRIS menjadi bagian dari perkembangan sistem pembayaran yang semakin memudahkan aktivitas ekonomi masyarakat lintas negara.
Di sisi lain, Bank Indonesia juga terus mengembangkan sistem pembayaran seperti BI-FAST dan BI-RTGS sebagai alternatif transaksi yang lebih efisien.
Darmawan menilai, penggunaan instrumen pembayaran berbasis sistem nasional dapat menjadi pilihan bagi masyarakat dan pelaku usaha karena biaya transaksi relatif lebih efisien dibandingkan penggunaan kartu pembayaran internasional yang dapat membebankan biaya lebih tinggi.
“Kalau menggunakan BI-FAST, menarik karena hanya dikenakan biaya 2.500 rupiah,” jelas Darmawan.
Ia menambahkan, sistem pembayaran yang beroperasi secara 24 jam sehari dan tujuh hari dalam seminggu (24/7) turut memberikan fleksibilitas bagi aktivitas ekonomi masyarakat dan dunia usaha.
BI-FAST Tumbuh 55,93 Persen
Pertumbuhan transaksi BI-FAST di Sulawesi Utara juga menunjukkan perkembangan signifikan. Berdasarkan data yang dipaparkan dalam diskusi, nilai transaksi BI-FAST di Sulawesi Utara pada 2026 telah mencapai sekitar Rp47,71 triliun, meningkat 55,93 persen secara tahunan (year-on-year/yoy) dibandingkan 2025 yang tercatat sekitar Rp30,60 triliun.
Pertumbuhan tersebut menunjukkan semakin luasnya penggunaan transfer dana secara digital dalam aktivitas ekonomi masyarakat.
Darmawan juga mendorong pelaku usaha untuk tidak ragu menggunakan QRIS sebagai salah satu kanal pembayaran. “Bagi pebisnis jangan takut menggunakan QRIS. Tidak ada target transaksi,” ujarnya.
Menurutnya, penggunaan QRIS juga dapat memberikan manfaat dari sisi pencatatan aktivitas usaha. Transaksi yang tercatat secara digital dapat menjadi bagian dari data yang menggambarkan aktivitas bisnis ketika pelaku usaha berhubungan dengan perbankan.
Dengan pencatatan transaksi yang lebih transparan, data tersebut dapat membantu proses analisis usaha oleh perbankan ketika pelaku usaha membutuhkan akses pembiayaan.
“Kalau pengguna QRIS, data transaksinya nampak jelas. Dalam analisa bank akan dinilai,” katanya.
Transaksi Digital Jadi Bagian dari Ekosistem Ekonomi
Darmawan menekankan, semakin banyak masyarakat dan pelaku usaha menggunakan kanal pembayaran digital, semakin kuat pula ekosistem ekonomi digital yang terbentuk.
Selain QRIS dan BI-FAST, Bank Indonesia juga mengembangkan Kartu Kredit Indonesia (KKI) sebagai bagian dari sistem pembayaran nasional.
Dalam pemanfaatannya, terdapat skema MDR (Merchant Discount Rate) tertentu, termasuk kebijakan khusus untuk transaksi sampai batas tertentu. Saat ini, disebutkan terdapat sejumlah bank yang telah menerbitkan KKI.
Perkembangan tersebut memperlihatkan bahwa transformasi sistem pembayaran tidak lagi sekadar soal berpindah dari transaksi tunai ke digital. Lebih jauh, digitalisasi pembayaran menghasilkan data transaksi yang dapat menjadi bagian penting dalam membaca aktivitas ekonomi.
Bagi Sulawesi Utara, meningkatnya transaksi digital menjadi salah satu indikator penting untuk melihat bagaimana masyarakat dan dunia usaha beradaptasi dengan perubahan pola ekonomi.
Karena itu, literasi terhadap QRIS, BI-FAST, BI-RTGS, maupun instrumen pembayaran nasional lainnya menjadi semakin penting agar masyarakat tidak hanya menjadi pengguna teknologi, tetapi juga memahami manfaat ekonomi yang muncul dari setiap transaksi digital.(jou)